


La plupart des professionnels de santé libéraux pensent échapper à la TVA. C’est vrai pour les soins. En revanche, c’est faux pour le reste. Or ce « reste » dépasse souvent 40 000 € par an chez un médecin installé : expertises, redevances de collaboration, location de local aménagé. Dès lors qu’un seuil précis est franchi, la TVA devient exigible, avec obligation de déclaration et régularisation rétroactive.
Héléna Berenfus, experte-comptable et commissaire aux comptes, signe cet article. Elle détaille ce que l’exonération couvre réellement, les huit opérations qui restent taxables, le changement d’avril 2025 sur les actes esthétiques, et le seuil qui fait basculer un cabinet dans la TVA.
Qui bénéficie de l’exonération de TVA en santé ?
L’article 261-4-1° du code général des impôts exonère de TVA les soins dispensés aux personnes. L’exonération tient à deux conditions cumulatives : la nature de l’acte, qui doit être un soin, et la qualité de celui qui le rend, qui doit relever d’une profession visée par le texte.
Les professions couvertes
Le texte vise les membres des professions médicales et paramédicales réglementées. La doctrine administrative, mise à jour le 9 avril 2025, en détaille la liste :
- les médecins, généralistes comme spécialistes ;
- les chirurgiens-dentistes ;
- les sages-femmes ;
- les professionnels paramédicaux réglementés : masseurs-kinésithérapeutes, infirmiers, orthophonistes, orthoptistes, pédicures-podologues ;
- les pharmaciens remplissant les conditions légales ;
- les praticiens autorisés à faire usage du titre d’ostéopathe, de chiropracteur, de psychologue ou de psychothérapeute ;
- les psychanalystes titulaires d’un diplôme de psychologie clinique.
Ce que « soin » veut dire fiscalement
L’exonération couvre les prestations qui concourent à établir un diagnostic médical ou à traiter une maladie humaine. Autrement dit, la finalité thérapeutique commande tout. Dès qu’une prestation sort de cette finalité, elle sort de l’exonération, même rendue par un praticien parfaitement habilité.
Or c’est le point que la plupart des cabinets sous-estiment. En effet, le statut du praticien ne suffit pas. En pratique, chaque ligne de recette s’apprécie pour elle-même.
TVA profession de santé : les huit opérations qui restent taxables
La doctrine administrative liste explicitement les activités taxables d’un professionnel de santé. Elles sont plus nombreuses qu’on ne le croit, et certaines constituent des recettes régulières : expertises, redevances de collaboration, location de local aménagé.
| Opération | Régime | Pourquoi |
|---|---|---|
| Expertises médicales, en justice ou pour un assureur | Taxable | Ce n’est pas un soin |
| Rétrocessions et redevances de collaboration perçues | Taxable | Prestation de service entre professionnels |
| Conseil auprès de laboratoires pharmaceutiques | Taxable | Activité de conseil, pas de soin |
| Ventes de médicaments par un médecin propharmacien | Taxable | Livraison de biens |
| Vente de prothèses à une personne non suivie par le praticien | Taxable | Pas de soin rattaché |
| Location de locaux aménagés, même entre confrères | Taxable | Mise à disposition de moyens |
| Actes esthétiques sans finalité thérapeutique | Taxable | Voir la section suivante |
| Orthèses dentaires : appareils orthodontiques, gouttières | Taxable | Livraison de biens |
| Soins dispensés aux personnes | Exonéré | Article 261-4-1° du CGI |
Les trois qui coûtent le plus cher en pratique
Les expertises. Qu’elles interviennent dans le cadre d’une instance ou d’un contrat d’assurance, elles supportent la TVA. Ainsi, un médecin qui réalise quelques expertises par mois pour des compagnies constitue, sans y penser, une activité taxable régulière.
Les redevances de collaboration. Lorsqu’un titulaire met son cabinet à disposition d’un collaborateur contre une redevance, cette redevance est taxable. Plus précisément, elle l’est du côté du titulaire qui l’encaisse. Ce mécanisme est détaillé dans notre article sur les rétrocessions entre kinésithérapeutes, mais il concerne toutes les professions.
La location de local aménagé. Ici, le texte précise « même entre confrères ». Partager un cabinet contre participation aux frais est donc une opération à qualifier avec soin. Dès lors, selon la rédaction de la convention, vous relevez soit d’un partage de frais, soit d’une location taxable.
Actes esthétiques : ce qui a changé le 9 avril 2025
Un acte de médecine ou de chirurgie esthétique n’est exonéré que s’il poursuit une finalité thérapeutique. Depuis la mise à jour doctrinale du 9 avril 2025, la preuve de cette finalité obéit à un critère précis pour les actes non remboursés : la reconnaissance par la Haute Autorité de santé.
Le critère retenu
L’intérêt diagnostique ou thérapeutique d’un acte esthétique est une question de fait. Le praticien doit pouvoir l’établir par tout moyen. La doctrine retient deux voies :
- l’acte est pris en charge, totalement ou partiellement, par l’assurance maladie ;
- à défaut de prise en charge, son intérêt thérapeutique ou diagnostique a été reconnu par la Haute Autorité de santé, ou par l’ANAES pour les avis antérieurs au 1er janvier 2005.
Ce que cela impose concrètement
Le praticien vérifie l’avis de la HAS avant d’appliquer l’exonération à un acte donné. En revanche, il ne se fie ni à l’usage du cabinet, ni à la pratique d’un confrère. De fait, en cas de contrôle, la charge de la démonstration lui revient.
Par ailleurs, cette clarification ne modifie pas le droit applicable : l’administration confirme sa doctrine et tranche des divergences d’interprétation. Elle resserre en revanche ce qui était toléré par habitude.
TVA profession de santé : le seuil qui fait basculer votre cabinet
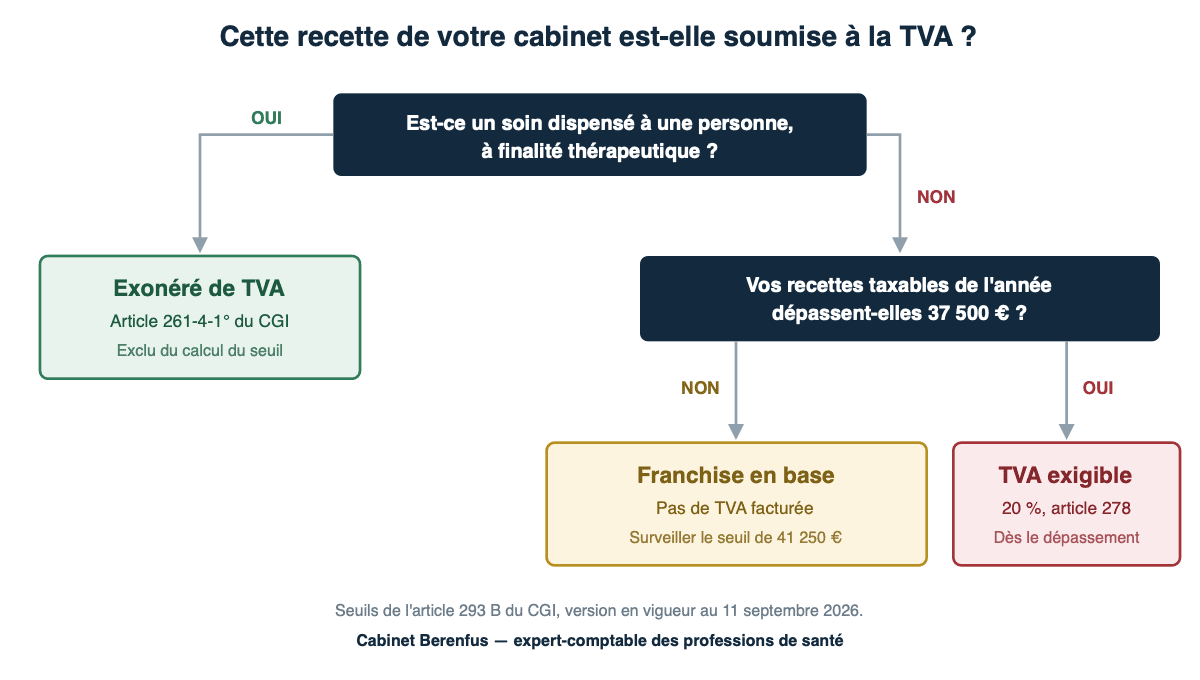
Un professionnel de santé dont les recettes taxables restent sous les seuils de l’article 293 B du CGI bénéficie de la franchise en base : il ne facture pas la TVA et ne la déclare pas. Au-delà, il devient redevable. Point décisif : les soins exonérés n’entrent pas dans le calcul de ce seuil.
Les seuils applicables
Version de l’article 293 B en vigueur depuis le 1er mars 2025 :
| Nature | Seuil de l’année précédente | Seuil majoré de l’année en cours |
|---|---|---|
| Prestations de services | 37 500 € | 41 250 € |
| Total national toutes opérations | 85 000 € | 93 500 € |
Le dépassement du seuil majoré met fin à la franchise à compter de la date du dépassement, et non au 1er janvier suivant. Or c’est précisément ce détail qui produit les régularisations douloureuses.
Quel chiffre d’affaires compte
La doctrine sur la franchise en base est explicite : les prestations de soins exonérées au titre de l’article 261-4-1° du CGI ne sont pas prises en compte dans le chiffre d’affaires de référence. Autrement dit, seules les recettes taxables comptent : expertises, redevances, locations aménagées.
Un médecin qui encaisse 180 000 € d’honoraires de soins ne franchit donc aucun seuil de ce seul fait. En réalité, ce sont ses seules activités annexes qui le font basculer.
Cas chiffré : un médecin titulaire avec collaborateur
Prenons un exemple simplifié, construit sur une configuration courante.
| Poste de recette | Montant annuel | Compte pour le seuil ? |
|---|---|---|
| Honoraires de soins | 180 000 € | Non, exonérés |
| Expertises pour compagnies d’assurance | 16 000 € | Oui |
| Redevance de collaboration perçue | 26 000 € | Oui |
| Total retenu pour le seuil | 42 000 € | — |

Ce médecin dépasse le seuil majoré de 41 250 €. En conséquence, la franchise cesse de s’appliquer dès la date du dépassement. À partir de ce jour, ses expertises et sa redevance de collaboration supportent la TVA au taux normal de 20 %, fixé par l’article 278 du CGI.
Sur les 42 000 € de recettes annexes, l’enjeu annuel approche 8 400 € de taxe collectée. Concrètement, ce montant se refacture ou s’absorbe sur la marge. En revanche, ses honoraires de soins restent exonérés : le basculement ne les touche pas.
La contrepartie, souvent oubliée
Devenir redevable n’a pas que des inconvénients. En effet, la TVA supportée sur les dépenses affectées aux opérations taxables devient déductible. Encore faut-il savoir l’affecter.
Un praticien à activité mixte se trouve dans une situation particulière. Une partie de ses recettes est exonérée, l’autre est taxée. Dès lors, ses dépenses se répartissent en trois catégories :
- celles affectées exclusivement aux opérations taxables — par exemple le matériel utilisé uniquement pour les expertises : la TVA est intégralement déductible ;
- celles affectées exclusivement aux soins exonérés : aucune déduction possible ;
- celles à usage mixte, comme le loyer, le chauffage ou le matériel informatique : la déduction s’opère par application d’un coefficient.
Ce coefficient se calcule, il ne s’estime pas. Par conséquent, la comptabilité doit être organisée pour tracer l’affectation des dépenses dès le premier euro taxable. Reconstituer cette ventilation deux ans plus tard, face à un vérificateur, coûte toujours plus cher que de l’avoir tenue.
Les obligations qui accompagnent le basculement
Sortir de la franchise n’est pas un simple changement de taux. Concrètement, le cabinet doit :
- mentionner la TVA sur ses factures d’expertise, de redevance ou de location, à compter de la date du dépassement ;
- déposer des déclarations de TVA selon la périodicité applicable à sa situation ;
- retirer la mention « TVA non applicable, article 293 B du CGI » des documents qui la portaient encore ;
- arbitrer la refacturation : la taxe se répercute-t-elle sur le confrère collaborateur, sur la compagnie d’assurance, ou s’absorbe-t-elle sur la marge ?
Ce dernier point est rarement neutre. Une compagnie d’assurance récupère la TVA, un collaborateur libéral exonéré ne la récupère pas. Autrement dit, le même basculement se répercute différemment selon votre interlocuteur, et cela se négocie avant, pas après.
Ce qui change au 1er janvier 2027
Les articles 261 et 293 B du CGI vont disparaître. L’ordonnance n° 2025-1247 du 17 décembre 2025 recodifie la TVA dans le code des impositions sur les biens et services. Legifrance fait courir la version actuelle de l’article 293 B jusqu’au 1er janvier 2027.
Toutefois, il s’agit d’un déplacement des règles dans la norme, et non d’une réforme de fond. En pratique, les références citées dans vos conventions de collaboration, vos contrats de location et vos factures devront être mises à jour.
Point à confirmer avant toute décision. Une mise à jour doctrinale du 1er juillet 2026 annonce un aménagement du régime de la franchise en base, pris en application de l’article 82 de la loi de finances pour 2024 et de l’article 1er de la loi du 3 novembre 2025. Le détail de cet aménagement n’était pas explicite dans les sources consultées le 11 septembre 2026. Les seuils indiqués ci-dessus sont ceux de la version en vigueur de l’article 293 B : vérifiez-les à la source avant d’en tirer une conséquence contractuelle. Nous actualiserons cet article dès que le dispositif sera stabilisé.
Les erreurs que nous constatons en cabinet
Cinq situations à corriger avant un contrôle TVA
- Ne jamais avoir recensé ses recettes annexes. Beaucoup de praticiens ignorent le total de leurs expertises et redevances. Or c’est ce total, et lui seul, qui détermine le franchissement du seuil.
- Croire que le statut protège. Être médecin n’exonère pas : c’est l’acte qui est exonéré, pas la personne. Chaque ligne de recette s’apprécie séparément.
- Traiter une mise à disposition de local comme un simple partage de frais. Selon la rédaction de la convention, l’opération devient une location taxable. Le contrat compte autant que l’intention.
- Appliquer l’exonération à un acte esthétique par habitude. Depuis avril 2025, la référence est l’avis de la HAS pour les actes non remboursés. L’usage du cabinet ne vaut pas preuve.
- Découvrir le dépassement l’année suivante. La franchise cesse à la date du dépassement. Un suivi trimestriel des recettes taxables évite une régularisation rétroactive assortie d’intérêts.
En résumé
Trois vérifications suffisent à sécuriser votre situation. D’abord, listez vos recettes autres que les soins. Ensuite, comparez leur total aux seuils de 37 500 € et 41 250 €. Enfin, pour chaque acte esthétique non remboursé, vérifiez l’existence d’un avis de la HAS.
Ces trois points déterminent si votre cabinet est redevable, et à partir de quelle date. Ensuite seulement viennent les déclarations, le coefficient de déduction et la refacturation.
Faire le point sur votre situation
Le Cabinet Berenfus accompagne les médecins, chirurgiens-dentistes, pharmaciens, infirmiers, kinésithérapeutes et sages-femmes exerçant en libéral. Héléna Berenfus, experte-comptable et commissaire aux comptes, recense vos recettes taxables et vous dit si vous franchissez le seuil, avant que l’administration ne le fasse.
Demander un point sur votre situation TVA — réponse sous 48 heures ouvrées, premier échange sans engagement, honoraires communiqués avant tout démarrage.
Ou directement : [email protected] — 01 85 44 17 27. Cabinet situé 12 rue de la Gare, 91330 Yerres. Voir aussi nos pages dédiées aux médecins, aux pharmaciens et aux kinésithérapeutes.
Questions fréquentes
Sur le champ de l’exonération
Un ostéopathe est-il exonéré de TVA ?
Oui, s’il est autorisé à faire légalement usage du titre d’ostéopathe. L’article 261-4-1° du CGI le vise expressément, au même titre que les chiropracteurs, psychologues et psychothérapeutes. L’exonération porte sur ses soins, pas sur d’éventuelles activités de conseil ou de formation.
Les rétrocessions d’honoraires sont-elles soumises à la TVA ?
Oui. La redevance versée par un collaborateur au titulaire du cabinet constitue une prestation de service taxable. Elle entre dans le calcul du seuil de franchise du titulaire qui l’encaisse.
Je partage mon cabinet avec un confrère contre participation aux frais. Suis-je concerné ?
Peut-être. La doctrine vise expressément la location de locaux aménagés « même entre confrères ». Tout dépend de la rédaction de votre convention : un partage de frais réel et une location déguisée ne reçoivent pas le même traitement.
Sur le seuil et les obligations
Article à jour au 11 septembre 2026. Sources : article 261 du CGI, article 293 B du CGI, article 278 du CGI, BOI-TVA-CHAMP-30-10-20-10 du 9 avril 2025, BOI-TVA-DECLA-40-10-10, ordonnance n° 2025-1247 du 17 décembre 2025.
Mes honoraires de soins comptent-ils dans le seuil de franchise ?
Non. Les prestations de soins exonérées au titre de l’article 261-4-1° du CGI sont exclues du chiffre d’affaires de référence. Seules vos recettes taxables sont retenues, ce qui change complètement le calcul pour un praticien à forte activité de soins.
À partir de quand dois-je facturer la TVA si je dépasse ?
Dès la date du dépassement du seuil majoré, et non au 1er janvier suivant. C’est la règle de l’article 293 B du CGI. Un suivi en cours d’année est donc indispensable.
Que se passe-t-il pour mes actes esthétiques non remboursés ?
Ils ne sont exonérés que si la Haute Autorité de santé a reconnu leur intérêt thérapeutique ou diagnostique, ou l’ANAES avant le 1er janvier 2005. À défaut, ils supportent la TVA. La doctrine l’a confirmé le 9 avril 2025.